Ryzyko geograficzne w inwestycjach zagranicznych: jak je czytać jak mapę, a nie jak loterię
Inwestycje zagraniczne brzmią czasem jak obietnica lepszej stopy zwrotu, nowych rynków i ciekawszych możliwości. Tyle że za każdym krajem stoi inny zestaw zasad gry: czasem zapisany w prawie, czasem wymuszony przez instytucje, a czasem przez pogodę, logistykę i to, jak szybko „przepalają się” łańcuchy dostaw. Ryzyko geograficzne nie jest jednym zagrożeniem. To cały pakiet rzeczy, które mogą się wydarzyć, zanim zdążysz zareagować.
W praktyce da się je oceniać metodycznie. Nie po to, by przewidzieć przyszłość, tylko by zrozumieć, gdzie ryzyko rośnie szybciej niż twoja cierpliwość, oraz jakie zabezpieczenia realnie mają sens. Poniżej zebrałem podejście, które dobrze działa zarówno przy wejściu w nowy kraj, jak i przy dalszym utrzymaniu pozycji już istniejącej.
Co tak naprawdę oznacza ryzyko geograficzne
Kiedy słyszymy „ryzyko geograficzne”, łatwo wpaść w pułapkę myślenia, że chodzi tylko o kurs walut albo stabilność polityczną. To prawda, ale tylko część układanki. Geografia w inwestycjach zagranicznych obejmuje sposób funkcjonowania państwa i gospodarki w realnym świecie, a więc zarówno czynniki miękkie, jak i twarde.
W mojej pracy wielokrotnie widziałem sytuacje, w których pozornie „małe” różnice między krajami dawały ogromny efekt. Raz był to czas uzyskania pozwoleń, innym razem niestabilność sieci energetycznej, a czasem zwykłe opóźnienia transportowe, które kumulowały się jak śnieżna kula. Ryzyko geograficzne to właśnie takie sumy drobnych tarć.
W praktycznym ujęciu ryzyko geograficzne można rozbić na kilka rodzin: ryzyko polityczne i regulacyjne, ryzyko walutowo-finansowe, ryzyko operacyjne (logistyka, energia, infrastruktura), ryzyko społeczne i bezpieczeństwa oraz ryzyko środowiskowe i klimatyczne. Każda z nich ma własny mechanizm działania i inny czas reakcji.
Od mapy ryzyk do mapy decyzji: podejście krok po kroku
Najczęściej problem nie leży w tym, że inwestor nie zna zagrożeń. Problem leży w tym, że lista ryzyk jest długa, a decyzja później. Trzeba więc przejść od „spisu” do „priorytetów”. Dobrze działa schemat: identyfikacja, ocena prawdopodobieństwa i skutku, weryfikacja wykonalności oraz plan reakcji.
W jednym z projektów, w którym analizowaliśmy wejście w nowy region, zespół zaczął od rankingu według popularnych wskaźników. Skończyło się tym, że przeoczyliśmy czynnik operacyjny: ograniczenia w dostępności usług serwisowych. Wskaźniki makro były poprawne, ale w praktyce przestoje kosztowały więcej niż różnice w stopach procentowych. Od tej pory zaczynamy od mapy decyzji, a dopiero potem dobieramy dane.
Krok 1: Zdefiniuj, na czym polega twoja ekspozycja geograficzna
Ekspozycja to nie jest synonim kraju. Możesz mieć ekspozycję na poziomie spółki (lokalny podmiot), łańcucha dostaw (kontrahenci i transport), kontraktu (jurysdykcja w umowie), a nawet technologii (dostęp do komponentów i serwisu). Warto to rozpisać wprost: co dokładnie „dotyka” tego miejsca w twoim modelu biznesowym.
Jeśli inwestujesz w obligacje skarbowe, geografię zrozumiesz przez ryzyko państwa i płynność. Jeśli budujesz zakład produkcyjny, kluczowe będzie ryzyko operacyjne, energetyczne i infrastrukturalne. Jeśli kupujesz udziały w firmie, znaczenie ma jakość regulacji, egzekucja umów i stabilność otoczenia rynkowego.
Krok 2: Zbuduj macierz ryzyk pod twoją branżę i horyzont
Ryzyko nie ma jednakowej wagi w czasie. Coś, co dziś jest mało istotne, może urosnąć za rok, gdy zmienią się ceny energii, otoczenie regulacyjne lub warunki finansowania. Macierz ryzyk powinna uwzględniać zarówno prawdopodobieństwo wystąpienia, jak i spodziewany wpływ na wynik, cash flow oraz zdolność realizacji zobowiązań.
Najlepiej działa macierz, która nie jest „ładna”, tylko użyteczna. Przykładowo, ryzyko ograniczeń importowych może być mało prawdopodobne w krótkim terminie, ale jeśli wystąpi, uderzy w całą marżę. Inne ryzyko bywa częste, lecz jednostkowo „tanie” w skutkach. Łączny efekt jest wtedy większy, niż się wydaje.
Krok 3: Oddziel „hałas” od ryzyk, które możesz faktycznie skwantyfikować
To ważny moment. W analizach często miesza się ryzyka o różnym poziomie twardości: od zdarzeń politycznych (często nie da się ich policzyć precyzyjnie) po awarie infrastruktury (czasem da się oszacować na podstawie historycznych danych). Jeśli wszystko wrzucisz do jednego worka, skończysz z decyzją, która ma pozory analizy, a w praktyce jest intuicją.
W moim doświadczeniu lepiej jest jasno powiedzieć: które ryzyka ocenimy jakościowo, a które liczbami. Jakościowe nie znaczy „bez wartości”. Znaczy, że potrzebują innego narzędzia: scenariuszy, benchmarków i logiki operacyjnej, a nie tylko modeli statystycznych.
Polityka i regulacje: gdzie mapa praw działa jak pułapka
Ryzyko polityczne i regulacyjne jest szczególnie istotne w inwestycjach zagranicznych, bo wpływa na podstawowe elementy układanki: własność, prawo do zysków, warunki umów i stabilność zobowiązań publicznych. Czasem zmiana jest nagła. Czasem narasta powoli, w kolejnych interpretacjach przepisów i w praktyce administracyjnej.
Warto patrzeć nie tylko na to, co jest zapisane w ustawie, lecz jak to się dzieje w „życiu obok prawa”. Egzekucja umów, tempo postępowań, praktyka udzielania koncesji i skłonność do zmiany warunków w trakcie trwania kontraktu to realne czynniki kosztowe.
Suwerenne ryzyko i interwencje państwa
Suwerenne ryzyko ma kilka twarzy: od odmowy wypłaty świadczeń, przez zmiany fiskalne, po interwencje w walutę i ceny. W inwestycjach prywatnych dochodzi ryzyko nacisku regulacyjnego, czasem pośredniego. Z perspektywy inwestora oznacza to nie tylko potencjalną stratę, ale też ryzyko utraty kontroli nad decyzjami operacyjnymi.
Jeżeli w twojej strukturze istnieje zależność od licencji, koncesji lub zgód, to regulacje w praktyce stają się elementem finansowania. Wtedy ocena ryzyka geograficznego przestaje być abstrakcyjna, a zaczyna przypominać sprawdzanie dostępności części zamiennych przed startem maszyny.
Jurysdykcja, arbitraż i „czy da się wyegzekwować”
Nawet najlepszy kontrakt może nie pomóc, jeśli nie potrafisz go skutecznie wyegzekwować. Zwróć uwagę na klauzule dotyczące jurysdykcji, mechanizmy rozstrzygania sporów i przewidywalność procesu. W wielu branżach ten aspekt bywa ważniejszy niż sama wysokość stopy zwrotu.
W praktyce dobrze jest sprawdzić, czy w danym kraju realnie wykonuje się orzeczenia w sporach międzynarodowych. Czas trwania postępowań i koszty proceduralne potrafią „zjeść” przewidywaną korzyść.
Ryzyko walutowe i finansowe: gdy zysk na papierze rozmywa się w przewalutowaniu
Geografia w inwestycjach prawie zawsze łączy się z walutą. Nawet jeśli twoje koszty są w tej samej walucie, rynek zbytu i źródła finansowania mogą być inne. Do tego dochodzi ryzyko płynności i dostępności finansowania w lokalnym systemie bankowym.
Warto rozróżnić trzy rzeczy: ryzyko kursowe, ryzyko płynności oraz ryzyko zdolności do obsługi zobowiązań w walucie twardej lub lokalnej. Te komponenty nie zachowują się tak samo, więc zabezpieczenia powinny odpowiadać na konkretną przyczynę, a nie tylko na „nastroje rynkowe”.
Analiza przepływów pieniężnych pod walutę i opóźnienia
Najbardziej praktyczna metoda to spojrzenie na cash flow przez pryzmat czasu. Jeśli przychody wpływają po kilku miesiącach, a koszty ponosisz wcześniej, różnica kursowa i zmiany stóp procentowych mają więcej przestrzeni, by urosnąć. Wtedy nawet poprawny bilans na koniec okresu nie gwarantuje, że przeżyjesz.
Przy ocenie ryzyka geograficznego przydaje się scenariusz „co jeśli koszt finansowania wzrośnie o X” oraz „co jeśli waluta osłabi się o Y i utrzyma przez Z miesięcy”. Scenariusze nie muszą być wyrocznią. Mają pomóc zobaczyć, gdzie pęka model.
Ograniczenia w transferach kapitału
Czasem problem nie tkwi w kursie, tylko w samym transferze środków. Ograniczenia w repatriacji zysków, opóźnienia w uzyskaniu dostępu do waluty, zmiany wymogów sprawozdawczych. To wszystko może zablokować twoją zdolność do wyjścia z inwestycji.
W praktyce dobrze jest sprawdzić, jak wygląda historia transferów w danym kraju dla inwestorów podobnych do ciebie: branża, wielkość, struktura kapitału. Ryzyko polityczno-operacyjne często widać w „drobnych” decyzjach instytucji finansowych.
Ryzyko operacyjne: infrastruktura, energia i logistyka jako realny koszt
Jeśli kiedyś utknąłeś w korku, który trwał „tylko trochę dłużej”, wiesz, jak działa łańcuch opóźnień. W inwestycjach zagranicznych działa podobnie, tylko stawka jest większa. Ryzyko operacyjne to wszystko, co wpływa na zdolność realizacji: od niezawodności dostaw po czas odpraw, dostępność transportu i przepustowość magazynów.
To obszar, w którym najłatwiej o błąd poznawczy. Bo wskaźniki makro mogą wyglądać dobrze, a ty i tak możesz mieć problemy, jeśli infrastruktura krytyczna dla twojej działalności jest przeciążona.
Dostęp do energii i stabilność usług
W branżach zależnych od energii (przemysł, centra danych, chłodnictwo) niezawodność prądu potrafi być kluczowa. Dodatkowe koszty generatorów, utrzymania zapasów, przestojów i serwisu rosną szybciej, niż przewidujesz. Dlatego w analizie trzeba uwzględnić nie tylko „czy jest energia”, ale też jak często i jak długo są przerwy oraz jakie są koszty łagodzenia skutków.
W jednej z wcześniejszych analiz, którą prowadziłem, zespół uznał za wystarczające ogólne informacje o dostępie do energii. Dopiero rozmowy z lokalnymi podwykonawcami pokazały, że w szczytach obciążenia spada stabilność napięcia, co wpływa na konkretne urządzenia. Ten przykład wraca do mnie, gdy słyszę, że „infrastruktura na pewno da radę”.
Logistyka i dostępność transportu
Ryzyko logistyczne ma wymiar zarówno kosztowy, jak i czasowy. Opóźnienia oznaczają przesunięcie terminów dostaw, a przesunięcie terminów to potem ryzyko magazynowe, ryzyko jakościowe oraz ryzyko kontraktowe. Tu często lepiej sprawdzają się dane historyczne: ile realnie trwa trasa, jakie są średnie odchylenia i jak wygląda częstość zakłóceń.
Do oceny przydaje się też mapowanie wąskich gardeł: porty, przejścia graniczne, ograniczenia sezonowe, warunki pogodowe. Geografia nie wybacza improwizacji, gdy liczy się rytm dostaw.
Bezpieczeństwo społeczne i ryzyko fizyczne: od protestów po cyber i kontrolę dostępu
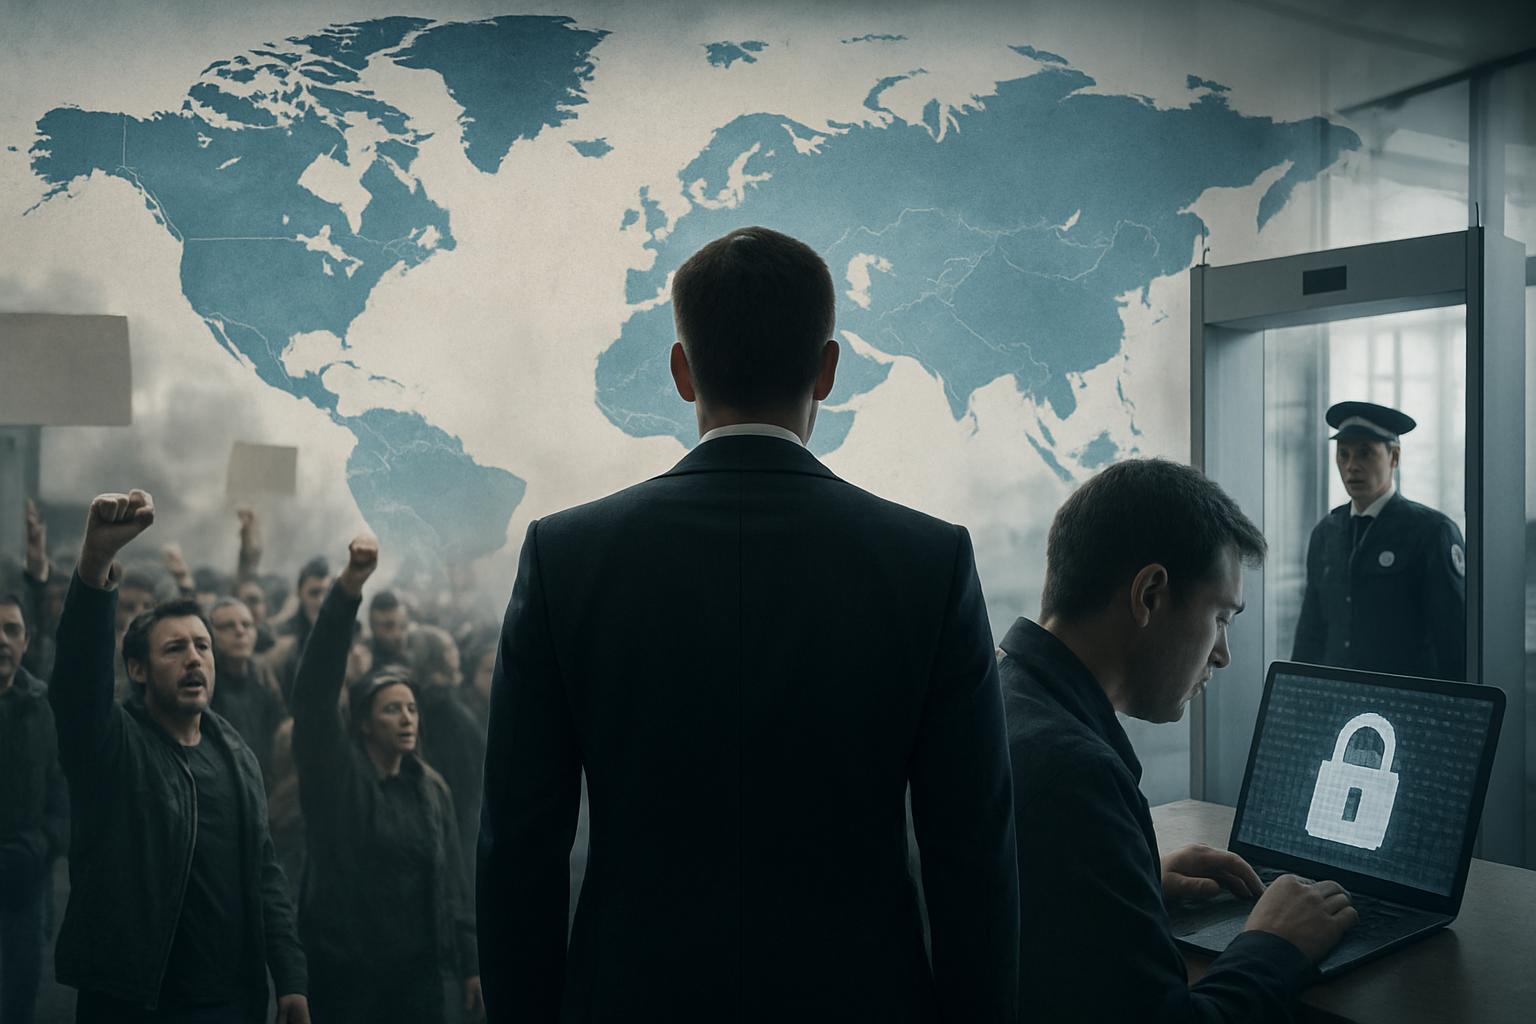
Bezpieczeństwo bywa kojarzone z tematami stricte militarnymi, ale w inwestycjach zagranicznych częściej chodzi o zawirowania społeczne i ich skutki dla działalności: zakłócenia pracy, strajki, protesty w okolicy inwestycji, ryzyko kradzieży i ochrony mienia. Równie praktyczne jest ryzyko cybernetyczne powiązane z infrastrukturą lokalną.
Warto oceniać to nie jako „strach”, tylko jako prawdopodobieństwo zakłóceń i ich wpływ na harmonogram oraz koszty. Dla wielu projektów to one decydują, czy realizacja jest w terminie, a kontrakty dowożone.
Plan ciągłości działania (BCP) jako narzędzie oceny ryzyka
Jeśli firma ma gotowy plan ciągłości działania, ryzyko fizyczne i społeczne staje się bardziej zarządzalne. Nie chodzi o papier, tylko o realne możliwości: alternatywnych dostawców, procedury pracy zdalnej, zasady bezpieczeństwa dla personelu, plan ewakuacji oraz procedury komunikacji w kryzysie.
W praktyce ocena ryzyka geograficznego wygląda wtedy jak test systemu. Patrzysz: czy twoja organizacja ma „drugi bieg” w sytuacji, gdy pierwszego nie da się włączyć.
Ryzyko środowiskowe i klimatyczne: kiedy „incydent pogodowy” staje się kosztowny
Klimat i środowisko to coraz częściej nie dodatek do analizy, tylko warunek opłacalności. Zalania, pożary, susze, ekstremalne burze, a także zmiany w regulacjach środowiskowych i wymogi raportowania. Geografia wprost determinuje, jak często i jak intensywnie mogą wystąpić zdarzenia zakłócające.
Warto podejść do tego pragmatycznie: jaki wpływ ma ryzyko na twoje aktywa, ludzi i łańcuch dostaw. Nie wystarczy wiedzieć, że „w regionie są powodzie”. Trzeba ocenić, czy twoja lokalizacja jest w strefie zagrożeń i czy masz plan adaptacji.
Ubezpieczenia a realna odporność projektu
Ubezpieczenia mogą zredukować skutki, ale rzadko eliminują ryzyko. Limity, wyłączenia i polisy zależne od warunków pogodowych mogą sprawić, że w kryzysie otrzymasz mniej, niż zakładał model. Dlatego ubezpieczenia należy traktować jako część układanki, a nie jako parasol, który zawsze zadziała.
Jeśli projekt jest wrażliwy na przerwy w dostawach surowców, susza może uderzyć w całe tempo produkcji, nie tylko w infrastrukturę. Z tego powodu ocena ryzyka środowiskowego powinna objąć też dostawców.
Jak korzystać z danych: od ratingów do weryfikacji w terenie
W analizie ryzyka geograficznego dostęp do informacji jest ogromny: ratingi kredytowe, raporty instytucji międzynarodowych, dane statystyczne, dokumenty regulacyjne i analizy branżowe. Problem polega na tym, że dane czasem mówią „co”, ale nie mówią „jak” oraz „kiedy”. Dlatego potrzebujesz narzędzia łączącego źródła.
Osobiście nauczyłem się, że nawet najlepszy raport może nie pokazać jednego konkretnego ryzyka, które potem wyjdzie w rozmowie z lokalnym partnerem. W terenie widzi się szczegóły: dostępność usług, praktyki obsługi klienta, tempo załatwiania formalności. To są informacje, których nie ma w tabeli.
Wskaźniki makro i ich ograniczenia
Wskaźniki typu stabilność polityczna, kontrola korupcji, wolność gospodarcza czy jakość regulacji mogą dać wstępny obraz. Jednak ich granica jest taka sama: zwykle są uśrednieniem i opóźnieniem w czasie. Jeśli planujesz inwestycję krótkoterminową, różnica między „rok temu” a „dziś” może być krytyczna.
Dlatego warto traktować wskaźniki jako punkt startowy. Uzupełnij je o informacje specyficzne dla sektora i twojej struktury biznesowej.
Due diligence: rozmowy, audyt i weryfikacja dokumentów
Due diligence geograficzne powinno obejmować zarówno dokumenty formalne, jak i weryfikację operacyjną. Sprawdzasz zgodność rejestrów, praktykę licencjonowania, historię sporów, a także zdolność partnerów do realizacji zobowiązań.
Jeżeli wchodzisz na rynek przez lokalnego operatora, audyt partnera jest nieodzowny. Od razu widać, czy dany podmiot rozumie lokalne realia i czy potrafi dowieźć procedury w praktyce, a nie tylko „na papierze”.
Scenariusze i testy warunków skrajnych: jak nie paść ofiarą jednej liczby
Modele liczbowe lubią jedną liczbę, np. „wartość ryzyka” w określonym poziomie ufności. Tyle że ryzyko geograficzne rzadko działa w jednej osi. W kryzysie może uderzyć równocześnie waluta, płynność, regulacje i logistyka. Dlatego najlepsze są scenariusze wieloczynnikowe.
Test warunków skrajnych nie musi być przesadnie skomplikowany. Najważniejsze, aby scenariusz był spójny: co się dzieje w pierwszym tygodniu, co w pierwszym miesiącu i jakie konsekwencje ma to dla twoich zobowiązań.
Przykładowe scenariusze ryzyka geograficznego
Żeby pokazać, jak to układać, poniżej masz zestaw typowych scenariuszy. To nie gotowe prognozy, tylko ramy do myślenia i rozmowy w zespole.
| Scenariusz | Możliwe przyczyny geograficzne | Potencjalny wpływ na inwestycję | Co sprawdzić w due diligence |
|---|---|---|---|
| Ograniczenia transferów i waluty | Zmiany regulacji, presja płatnicza państwa | Brak wypłaty zysków, opóźnienia płatności | Historia transferów, zapisy kontraktów, plan walutowy |
| Zacieśnienie regulacji importowych | Ochrona rynku, sankcje, zmiany taryf | Wzrost kosztów, przerwy w dostawach | Alternatywne źródła, umowy na dostawy, margines bezpieczeństwa |
| Zakłócenia infrastrukturalne | Niedobory energii, przeciążenie portów | Przestoje, wzrost kosztów operacyjnych | Plan BCP, plany awaryjne, dostępność serwisu i logistyki |
| Ryzyko społeczne i strajki | Wzrost napięć, protesty, zmiany na rynku pracy | Brak personelu, opóźnienia realizacji | Procedury bezpieczeństwa, relacje z lokalną społecznością |
| Ekstremalne zjawiska pogodowe | Powodzie, susze, pożary, huragany | Zniszczenia aktywów, przerwy w łańcuchu dostaw | Strefy ryzyka, ubezpieczenia, odporność infrastruktury |
Ubezpieczenia, zabezpieczenia kontraktowe i struktura inwestycji
Kiedy mówimy o ryzyku geograficznym, ludzie często myślą: „wystarczy dobrać ubezpieczenie”. To za mało. Ubezpieczenie i zabezpieczenia kontraktowe powinny odpowiadać na konkretny mechanizm ryzyka. Inaczej wygląda ochrona na ryzyko walutowe, inaczej na ryzyko polityczne, a jeszcze inaczej na ryzyko operacyjne.
Struktura inwestycji jest narzędziem zarządzania ryzykiem tak samo jak analiza. Dobrze zaprojektowana struktura może zmniejszyć zależność od jednego systemu prawnego, jednego dostawcy lub jednej ścieżki finansowania.
Klauzule umowne i warunki zawieszające
W umowach pojawiają się elementy, które w kryzysie okazują się ważniejsze niż początkowa wycena. Klauzule dotyczące siły wyższej, zmian regulacyjnych, indeksacji kosztów, zasad płatności czy odpowiedzialności za opóźnienia transportowe potrafią przesunąć ryzyko na stronę, która ma większą kontrolę.
Jeśli nie ma mechanizmu renegocjacji, spory w kryzysie potrafią trwać miesiącami. A miesiące w inwestycjach zagranicznych mogą być drogie.
Zabezpieczenia finansowe: kiedy hedging ma sens
Zabezpieczenia walutowe nie są uniwersalne. Jeśli naturalnie masz przychody i koszty w tej samej walucie, hedging może być zbędny. Jeśli jednak przepływy są rozdzielone geograficznie, zabezpieczenia mogą chronić zdolność do realizacji płatności.
Ważne jest też, by hedging odpowiadał na horyzont czasowy twojej ekspozycji. Zabezpieczać krócej niż trwa ryzyko to jak zakładać kurtkę na jedną godzinę i liczyć, że deszcz nie wróci.
Zespół i organizacja: ryzyko geograficzne też „mieszka w procesach”
To brzmi banalnie, ale w praktyce procesy potrafią zatrzymać inwestycję szybciej niż zła prognoza makro. Ryzyko geograficzne ujawnia się często w momentach decyzyjnych: kiedy trzeba szybko negocjować, gdy trzeba zareagować na zmianę regulacji, gdy pojawia się problem z dostawą lub kiedy wchodzi nowy wymóg administracyjny.
Dlatego warto zaplanować, kto podejmuje decyzje, jak szybko i na jakich zasadach. Jeśli w strukturze nie ma klarownej odpowiedzialności, kryzys zamienia się w chaos, a chaos kosztuje.
Monitoring: częstotliwość sygnałów i progi alarmowe
Ocenianie ryzyka raz na rok to za mało. Geografia lubi zmieniać się stopniowo i wtedy sygnały są subtelne. Sensowny monitoring powinien mieć sygnały w kilku warstwach: regulacyjnej, finansowej, operacyjnej i społecznej.
Progi alarmowe pomagają uniknąć „ciągłego stresu” i pozwalają uruchomić działania dopiero wtedy, gdy to uzasadnione. Przykładowo, wzrost kosztów logistycznych o określony procent może uruchomić plan awaryjny dla dostaw.
Jak porównywać kraje: nie tylko ranking, ale dopasowanie do modelu
Porównywanie krajów bywa kuszące. Pojawiają się rankingi i „top listy”. Tylko że inwestorzy różnią się ekspozycją, strukturą przychodów i sposobem działania. To dopasowanie jest często ważniejsze niż to, czy kraj jest „średni” w rankingu.
W praktyce porównuj nie same kraje, ale ich działanie dla konkretnej inwestycji. Ten sam kraj może być korzystny dla jednego projektu i nieopłacalny dla innego, bo inna jest wrażliwość na walutę, energię czy regulacje.
Checklista dopasowania inwestycji do geografii
Żeby uporządkować myślenie, poniżej masz krótką listę kontrolną. W praktyce można ją potraktować jak filtr na etapie selekcji rynku.
- W jakiej walucie masz przychody, koszty i finansowanie?
- Czy masz naturalne zabezpieczenie walutowe (matching) albo potrzebujesz instrumentów finansowych?
- Jak szybko możesz uzyskać kluczowe pozwolenia i decyzje administracyjne?
- Jak wygląda egzekwowanie umów i rozstrzyganie sporów w praktyce?
- Jak stabilne są kluczowe usługi operacyjne: energia, transport, serwis?
- Jakie są lokalne ryzyka społeczne i jak wygląda plan ciągłości działania?
- Czy środowisko (klimat, strefy ryzyka) wpływa na twoje aktywa i łańcuch dostaw?
- Jakie zabezpieczenia kontraktowe i ubezpieczenia pokrywają twoje kluczowe mechanizmy ryzyka?
Mój „polowy” wniosek: gdzie najczęściej wycieka ryzyko
Jeśli miałbym wskazać jeden nawyk, który najczęściej chroni przed błędami w ocenie ryzyka geograficznego, to jest nim dopasowanie analizy do realnych punktów styku. Ludzie często zaczynają od głównych liczb: indeksów, ratingów, wykresów. A potem okazuje się, że największy koszt pochodzi z drobnej rzeczy: opóźnień w odprawie, braku dostępności serwisu, problemów z podstawowym ruchem towarów w tygodniach o największym natężeniu.
W jednym z przedsięwzięć obserwowałem, jak zespół przeoczył sezonowość. Makroekonomia wyglądała dobrze, ale w szczycie sezonu rosły czasy transportu i rosły koszty magazynowe. Dopiero po rozmowach z operatorem logistycznym pojawiła się jasna symulacja: ile zapasu trzeba trzymać, by nie zerwać harmonogramu. To było ryzyko geograficzne, tylko zakryte pod „sezonem”.
Jak planować reakcję: od strategii do działań, które da się uruchomić
Ryzyko geograficzne najlepiej ocenia się wtedy, gdy masz plan odpowiedzi. Sama ocena bez reakcji bywa tylko opisem problemu. Dlatego w każdej krytycznej kategorii warto zaplanować, co robisz, gdy sygnał się pojawi.
Reakcja powinna być konkretna: alternatywni dostawcy, procedury zmian kontraktowych, plan walutowy, sposób komunikacji z interesariuszami, a czasem nawet decyzja o wyjściu z inwestycji. W kryzysie nie chcesz budować strategii od zera.
Trójstopniowy plan: zapobiegać, łagodzić, odchodzić
U mnie najczęściej sprawdza się podejście w trzech warstwach. Najpierw zapobieganie, czyli ograniczanie ekspozycji tam, gdzie to możliwe: lepsze kontrakty, wybór lokalizacji mniej wrażliwej, dopasowanie walut. Potem łagodzenie, czyli plan operacyjny i finansowy na wypadek zakłóceń. Na końcu odchodzenie, czyli warunki wyjścia, kiedy ryzyko przekracza twoją tolerancję.
To porządkuje rozmowy w zarządzie. Zamiast dyskusji „czy ryzyko jest duże”, pojawia się pytanie „co robimy, gdy zajdzie ten mechanizm”.
Jak wykorzystać wyniki analizy w decyzji inwestycyjnej
Wyniki oceny ryzyka geograficznego nie powinny wylądować w folderze. Powinny zmienić warunki inwestycji: cenę, strukturę, zabezpieczenia i zakres odpowiedzialności. Często najlepszą decyzją jest nie tylko „czy wchodzić”, lecz „jak wejść”, żeby ryzyko było kontrolowalne.
Jeśli ryzyko operacyjne jest wysokie, możesz wymagać wyższych buforów kosztowych, harmonogramów z zapasem czasu lub alternatywnych tras dostaw. Jeśli ryzyko regulacyjne jest trudne do przewidzenia, możesz zmienić mechanizmy płatności, dać sobie opcję renegocjacji albo zawrzeć warunki zawieszające.
Wycena ryzyka: korekty w modelu finansowym
Wycena nie zawsze musi być skomplikowana. Możesz stosować korekty stopy dyskontowej lub buforu marży, ale kluczowe jest, by korekta była spójna z mechanizmem ryzyka. Inaczej: jeśli ryzyko dotyczy płynności i transferów, to w modelu powinien pojawić się wpływ na cash flow i terminowość płatności, a nie tylko na wartość bieżącą w oderwaniu od czasu.
W praktyce pomaga rozpisanie w modelu, które zmienne zmienia ryzyko geograficzne: kurs, koszty transportu, koszty energii, opóźnienia, poziom zapasów, tempo pozwoleń. Wtedy decyzja jest logiczna i da się ją obronić.
Najczęstsze błędy przy ocenie ryzyka geograficznego
Wiele problemów wynika nie z braku wiedzy, tylko z określonych nawyków. Jeden z nich to traktowanie kraju jako jednego bytu. Tymczasem ryzyko potrafi się różnić nawet między regionami: inna infrastruktura, inna administracja, inne praktyki w lokalnych urzędach.
Drugi błąd to przesadne zaufanie do jednego źródła. Rating albo indeks instytucjonalny jest dobry jako punkt startowy, ale nie zastąpi due diligence kontraktowego i operacyjnego. Trzeci błąd to brak planu reakcji, przez co ocena ryzyka staje się sprawozdaniem, a nie narzędziem decyzyjnym.
Lista błędów, które najczęściej kosztują pieniądze
- Analiza oparta wyłącznie na makrowskaźnikach, bez weryfikacji operacyjnej.
- Brak mapowania walut: przychody i koszty w różnych walutach, a w modelu brak mechanizmu korekty.
- Ignorowanie praktyki egzekwowania umów i czasu postępowań.
- Założenie, że ubezpieczenie pokrywa wszystko, bez sprawdzenia wyłączeń.
- Zakładanie, że ryzyko jest niezależne, podczas gdy w kryzysie często działa w pakiecie.
- Brak monitoringu i progów alarmowych, przez co sygnały są widoczne dopiero po szkodzie.
Zakończenie: ocena ryzyka geograficznego jako gra w odporność, nie w przewidywanie
Jak oceniać ryzyko geograficzne w inwestycjach zagranicznych? Najkrócej: przestać myśleć o kraju jako o liczbie, a zacząć myśleć o mechanizmach, które wpływają na twoją inwestycję. Geografia to nie tylko polityka i waluta. To codzienność działania: infrastruktura, transport, egzekucja umów, stabilność dostaw i to, jak szybko organizacja potrafi zmienić kurs.
Jeśli uporządkujesz ekspozycję, zbudujesz macierz ryzyk pod własny model i sprawdzisz, jak wygląda egzekucja oraz operacje w praktyce, twoja analiza przestanie być listą obaw. Zamieni się w system wczesnego ostrzegania i plan reakcji. A to jest najtrwalsza przewaga w inwestycjach zagranicznych, bo nawet gdy przyszłość zaskoczy, inwestycja będzie miała zaplanowaną odporność.
Na końcu zostaje jeszcze jedna rzecz, którą doceniłem z czasem: ocena ryzyka geograficznego to proces, a nie punkt w czasie. Aktualizacje, monitoring i korekty w modelu są jak sprawdzanie mapy w trakcie podróży. Nikt nie daje gwarancji, że dojedziesz bez niespodzianek, ale da się zbudować plan, dzięki któremu nie jedziesz na oślep.