Domowe finanse bez zaskoczeń: jak ustawić bezpieczne minimum, gdy wypłaty przychodzą falami
Nieregularne dochody potrafią działać jak pogoda w kwietniu: raz słońce, raz wiatr w oczy. Tylko że rachunki, lodówka i dojazdy nie znają tego kalendarza. Gdy co miesiąc nie ma pewnej kwoty „na rękę”, łatwo wpaść w pułapkę: chwilowe rozluźnienie w dobrym miesiącu, a potem nerwowe gaszenie pożarów, gdy nadchodzi słabszy okres.
Da się to ułożyć tak, żeby rodzina czuła grunt pod nogami. Nie chodzi o wyrzeczenia „na zawsze”, tylko o sprytny mechanizm: budżet, który ma własny zapas bezpieczeństwa i działa nawet wtedy, gdy wpływy są mniejsze niż zwykle. W praktyce buduje się coś w rodzaju tarczy z minimalnej, realnej wersji planu.
Dlaczego nieregularny dochód psuje budżet i jak to odkręcić
Kluczowy problem nie leży w tym, że ludzie wydają za dużo. Problem pojawia się wtedy, gdy budżet jest liczony tak, jakby pieniądze wpadały zawsze w tym samym rytmie. Jeśli przychody są falujące, to stałe wydatki wchodzą do gry „pierwsze”, a dopiero potem pojawia się pytanie, czy starczy do końca miesiąca.
W moim pierwszym podejściu do domowych finans brałem za punkt odniesienia to, co było „najbliżej”, czyli średnią z ostatnich kilku miesięcy. Brzmiało rozsądnie. W praktyce wypadało tak, że dobry miesiąc zasuwał plan do góry, a słaby odkładał rachunki na później, aż później robiło się wiecznie. Dopiero kiedy zacząłem projektować budżet od strony minimum, przestałem żyć od wypłaty do wypłaty.
Budżet „od średniej” brzmi dobrze, ale nie chroni
Średnia z dochodów jest kusząca, bo daje liczbę, którą łatwo zaplanować. Niestety średnia jest jak prognoza długoterminowa w górach: niby mówi, co może się wydarzyć, ale nie daje gwarancji. Jeżeli w części miesięcy masz mniej, to środki na stałe koszty muszą pochodzić z oszczędności albo z opóźniania płatności. Ostatecznie jedno i drugie kosztuje.
Dlatego w finansach domowych przy nieregularnych wpływach lepiej działa plan, który zakłada gorszy scenariusz. Zamiast „ile średnio wpadnie”, pytasz: „ile realnie dam radę udźwignąć w najtrudniejszym okresie, bez wchodzenia w spiralę długów”.
Minimum to nie kara. To fundament stabilności
Minimalny wariant budżetu nie ma być życiem na poziomie „byle przeżyć”. Ma zapewnić podstawowe warunki: dach, prąd, jedzenie, transport do pracy lub klientów, leki, podstawowe potrzeby dziecka i prace domowe, bez których dom po prostu przestaje funkcjonować.
Kiedy minimum jest policzone, łatwiej podjąć decyzje w dobrych miesiącach. Zamiast automatycznie wydawać więcej, pojawia się jasny wybór: co z nadwyżką robić, żeby budować bezpieczeństwo, a nie tylko łagodzić stres z przyszłości.
Bezpieczne minimum: co powinno się w nim znaleźć
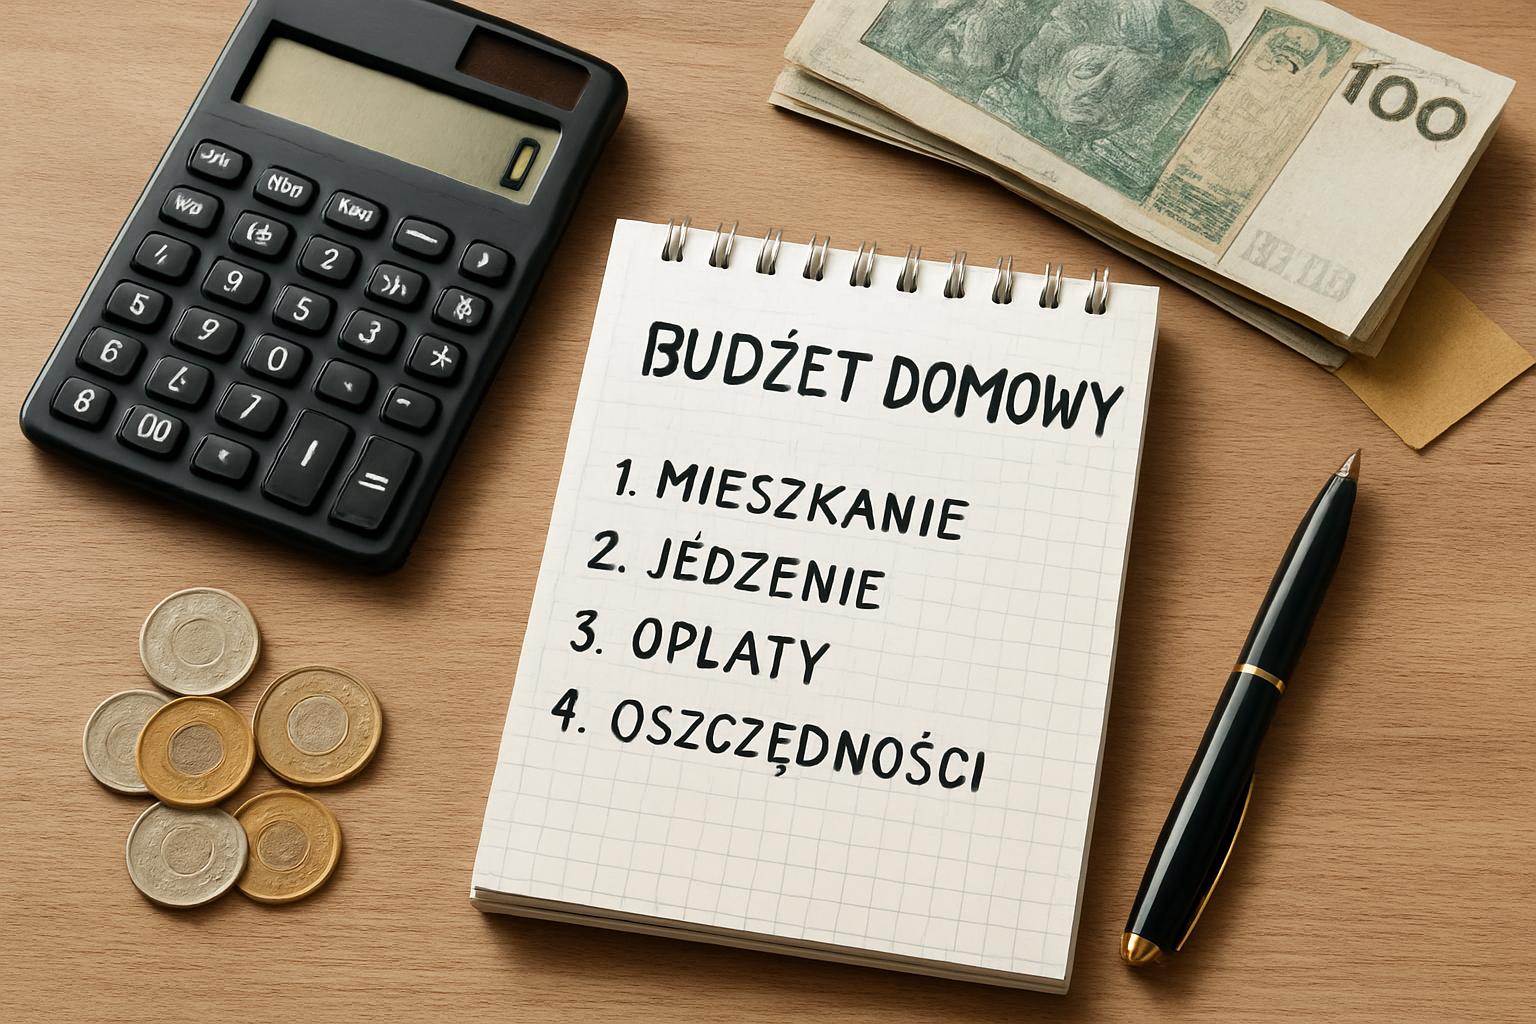
Bezpieczne minimum to zestaw wydatków, których nie da się sensownie odpuścić. Przy jego tworzeniu liczy się nie tylko „co jest potrzebne”, ale też „co nie może się opóźnić”. Jeśli coś da się rozłożyć, to rozłożenie ma być zaplanowane i świadome, a nie wymuszone brakiem pieniędzy.
W tej części warto podejść do tematu jak do listy kontrolnej. Bez listy łatwo o pominięcia, a potem budżet minimum przestaje działać w praktyce.
Stałe koszty, które warto potraktować jako niepodlegające negocjacjom
W tej grupie mieszczą się przede wszystkim wydatki mieszkaniowe i zobowiązania, które mają terminy oraz realne konsekwencje za nieterminowość. U wielu osób to czynsz lub rata kredytu, media, opłaty za internet/telefon, podstawowe ubezpieczenia oraz raty kredytów. Do minimum zaliczyłbym też te koszty, które są stałe „prawie zawsze”, ale potrafią uderzyć nagle, jak wywóz śmieci, opłaty administracyjne czy abonamenty nie do końca do wycięcia.
Nie chodzi o to, żeby wszystkie te pozycje były wysokie. Chodzi o to, żeby w wariancie minimum były przewidziane wprost. Jeżeli tego nie zrobisz, to w słabszym miesiącu budżet zacznie się rwać jak sznur z przetartym miejscem.
Jedzenie i higiena: minimum, które nie psuje zdrowia
Jedzenie bywa najczęstszym obszarem, w którym ludzie próbują ciąć „na szybko”. Problem w tym, że nieprzemyślane cięcia prowadzą do efektu domina: brak zakupów w odpowiednim czasie, rezygnacja z rzeczy, które realnie są potrzebne, a potem wyrównanie kosztów w kolejnych tygodniach.
W minimum warto policzyć koszt wyżywienia na poziomie „znośnym”, ale konsekwentnym. Jeśli w normalnym miesiącu jesz w granicach 1000 zł, a w słabszym możesz zejść do 800 zł, to 800 zł powinno pojawić się w wariancie minimum. Koniecznie z uwzględnieniem środków higienicznych, które w praktyce są częścią budżetu życiowego, a nie luksusem.
Transport i dojazdy: bez tego nie działa domowy plan
Transport często jest niedoszacowany, bo wydaje się „zmienny”. A jednak w praktyce dojazdy do pracy, szkoła, dojazdy do lekarza czy zakupy z cięższymi rzeczami mają swoje tempo. Jeżeli ktoś ma do dyspozycji samochód, to minimum to nie tylko paliwo, ale też koszt utrzymania w cyklu: mycie, podstawowe serwisy, czasem wymiana opon. Nie trzeba liczyć wszystkiego, co „kiedyś” może się wydarzyć. Trzeba tylko uwzględnić to, co ma charakter cykliczny.
Jeżeli korzystasz z komunikacji, minimum może być prostsze do policzenia, ale i tak warto oprzeć się na realnym zużyciu, a nie na „zwykle jadę mniej”.
Zdrowie i leki: drobne pozycje, które potrafią urosnąć
Nawet jeśli nie wydajesz dużo na leczenie, w minimum powinny pojawić się środki na wizyty i leki „zwykłe”. Ktoś ma alergię sezonową, ktoś częściej łapie infekcje, a ktoś potrzebuje stałego suplementu. To nie są wielkie kwoty miesięcznie, ale brak zaplanowania potrafi zaburzyć cały budżet.
Warto mieć osobną kieszeń na zdrowie w wariancie minimum, nawet jeśli to ma być mała kwota. Najgorszy scenariusz to taki, w którym jedno nieprzewidziane zdarzenie zabiera pieniądze z podstawowego utrzymania.
Jak wyznaczyć próg minimum: prosta metoda bez liczenia w nieskończoność
Wyznaczenie minimalnej kwoty można zrobić bez arkuszy, które zajmują cały wieczór. Najpierw ustalasz, co musisz mieć co miesiąc. Potem dopasowujesz to do tego, ile realnie jesteś w stanie zarobić w miesiącach słabszych. I tu pojawia się najważniejsza zasada: minimum budżetu nie powinno opierać się na planach „jakoś to będzie”.
W mojej praktyce sprawdza się metoda trzystopniowa: rachunki podstawowe, potem koszyk życia, na koniec korekta pod realne wpływy.
Krok 1: policz wydatki „nie do ruszenia”
Zapisz wszystkie stałe koszty, które muszą być opłacone w danym okresie. Nie zgaduj. Weź ostatnie faktury, umowy, potwierdzenia przelewów. Jeżeli czegoś nie pamiętasz, sprawdź. Budżet minimum ma być jak mapa w teren. Bez aktualizacji łatwo wpaść w jar.
W tej fazie nie oceniaj, czy coś jest „za drogie”. To etap zbierania danych. Dopiero później decydujesz, co da się zmienić, a co zostaje jako element minimum.
Krok 2: dodaj koszty życia (bez wchodzenia w ekstrawagancję)
Dołóż jedzenie, środki higieny, transport, podstawowe ubrania i drobne wydatki domowe. Tu nie chodzi o listę „wszystko co kiedykolwiek”. Chodzi o koszty, które regularnie wracają: wymiana kosmetyków, środki czystości, drobne naprawy, zajęcia szkolne, jeśli to element stałego rytmu.
Jeśli masz dzieci, minimum powinno zawierać też cykl szkolny. W praktyce największe „skoki” w budżecie biorą się z początku roku, wycieczek albo zakupów na określony okres. To wszystko można ująć w minimum jako uśrednione wartości, ale tylko jeśli naprawdę znasz swoje tempo.
Krok 3: dopasuj minimum do najgorszych miesięcy dochodu
Weź swoje wpływy z ostatnich 6 do 12 miesięcy. Poszukaj miesiąca (albo dwóch) z najniższą kwotą. Minimum budżetu ma być tak ustawione, żebyś w tym scenariuszu mógł przetrwać bez paniki.
Jeżeli w jednym miesiącu dochód był wyjątkowo niski z powodu choroby lub braku zleceń, a w pozostałych wahania są mniejsze, to lepiej przyjąć bezpieczny dolny wariant, a nie skrajną sytuację. Chodzi o to, by budżet był realistyczny i stabilny, a nie perfekcyjny, którego nie utrzymasz.
Strefy budżetu: minimum, nadwyżka i „bufor oddechu”
Budżet działa najlepiej, gdy nie mieszasz pieniędzy o różnych rolach. W głowie może to wyglądać jak jedno „konto domowe”, ale w praktyce to powinny być oddzielne tryby: minimum jako system przetrwania, nadwyżka jako finansowanie celów oraz bufory jako amortyzacja niespodzianek.
To jest ten moment, w którym oszczędności przestają być abstrakcją, a stają się mechanizmem.
Minimum: płacisz, zanim pojawi się pokusa
W wersji minimum ustalasz, co ma pójść pierwsze. Kiedy przychodzi wypłata lub wpływ zlecenia, część pieniędzy od razu trafia na opłaty podstawowe. Reszta nie „topnieje”, bo wcześniej została zabezpieczona.
To ważne psychologicznie. Kiedy wypłata wpływa, łatwo odruchowo wydawać „skoro już jest”. Jeśli pieniądze na minimum odpływają w pierwszej kolejności, masz mniejszą szansę na chaos.
Nadwyżka: dzielisz na cele, nie na zachcianki
Każdy dobry miesiąc powinien dawać ci decyzję, co zrobić z nadwyżką. W tej części budżetu sensownie działa zasada podziału na kilka wiader: oszczędności na nieprzewidziane wydatki, spłata zobowiązań, fundusz na większy cel oraz plan rozwoju (np. kurs, lepsze narzędzia do pracy, jeśli pracujesz na własny rachunek).
U mnie najlepiej działało to, że nadwyżka nie była „do wydania”, tylko „do przydzielenia”. W dobrym miesiącu przyjemność jest, ale ma adres. Kiedy nadwyżka ma adres, nie wraca do problemu w kolejnym słabszym miesiącu.
Bufor oddechu: po co jest i ile powinien wynosić
Bufor oddechu to pieniądze, które chronią cię przed sytuacją, w której dochód się opóźni. To nie jest fundusz na marzenia. To jest mechanizm na to, żeby nie musieć wtedy brać pożyczek na „chwilę”.
W praktyce wiele osób zaczyna od małej poduszki, nawet kilkuset złotych, a potem zwiększa ją krok po kroku. Jeżeli masz stałe wydatki na poziomie X, to rozsądne jest dążenie do pokrycia kilku tygodni, potem kolejnych miesięcy. Nie musisz robić tego w jeden dzień. Liczy się konsekwencja.
Budżet miesięczny czy tygodniowy? Wybór zależy od rytmu wpływów
Przy nieregularnych dochodach plan „raz na miesiąc” bywa zbyt wolny. Jeśli wpływy pojawiają się falami, to szybciej widać, gdzie budżet pęka, a korekta przychodzi później. Dlatego u części osób lepiej sprawdza się wersja tygodniowa.
W mojej okolicy często słyszałem podejście: „miesiąc i koniec”. Gdy jednak dochody są zlecenia na różnych etapach, tygodniowy rytm sprawia, że łatwiej kontrolować wydatki bez uczucia, że już za późno.
Kiedy tygodniówka ma sens
Wtedy, gdy zakupy, dojazdy i koszty życia „dzieją się” w krótszym cyklu. Jeżeli część rachunków opłacasz okazjonalnie, a w międzyczasie robisz zakupy częściej niż raz w miesiącu, tygodniówka może być bardziej przyjazna.
Ustawiasz wtedy limity na tydzień w ramach puli minimum. W dobrym tygodniu nie oznacza to automatycznie większych wydatków. Po prostu łatwiej trzymać kierunek, bo widzisz tempo spalania pieniędzy.
Kiedy wystarczy budżet miesięczny
Jeśli wpływy są nieregularne, ale większość kosztów planujesz z wyprzedzeniem, budżet miesięczny nadal może działać. Kluczowe jest wtedy, by minimum było policzone na słabszy wariant, a bufory były utrzymywane, żeby jeden gorszy miesiąc nie rozjechał reszty.
Najczęstsza pułapka budżetu miesięcznego pojawia się, gdy przychody są „czasem wysokie”, a koszty przestają być pilnowane w pierwszych dniach. Tu ratunkiem jest kolejność: opłaty podstawowe, potem reszta.
Technika „koperta” w wersji nowoczesnej: konta, subkonta i przelewy automatyczne
Gdy przychody są nierówne, potrzebujesz czegoś więcej niż kartka z cyframi. Potrzebujesz systemu, który ogranicza decyzje w stresie. Najlepiej działa automatyzacja: przelew stały na minimum, osobne konto dla bufory i osobne miejsce na nadwyżki.
To nie jest magia. To praktyka, którą łatwo utrzymać, bo działa nawet wtedy, gdy masz gorszy dzień i nie chcesz co wieczór liczyć.
Jak poukładać konta: praktyczny schemat
Nie musisz mieć wielu rachunków, ale jeden podział robi robotę. Najczęściej spotkasz układ: konto operacyjne (do bieżących opłat), konto buforowe (rezerwa na gorsze miesiące) oraz konto na cele (spłaty, inwestycje, większe zakupy).
Pieniądze z wpływu rozdzielasz zgodnie z procentami lub kwotami wynikającymi z minimum i planu nadwyżki. Jeśli w danym miesiącu przychód jest niższy, nadwyżka po prostu się nie pojawi, ale minimum nadal jest zabezpieczone.
Automatyczne priorytety: opłaty najpierw
Najprostsza zasada brzmi: zanim dotkniesz pieniędzy „dla siebie”, ureguluj to, co musi być uregulowane. Możesz to zrobić przez przelewy automatyczne albo ręcznie w pierwszym dniu po wpływie.
U mnie przełom nastąpił, kiedy przestałem traktować pieniądze jak jedną pulę. Pierwszego dnia po wpływie działałem jak mechanik: sprawdzałem, co jest do zrobienia zgodnie z planem, a dopiero potem dopuszczałem przyjemności. To zdyscyplinowało finanse bez odbierania radości z dobrych miesięcy.
Jak reagować na słaby miesiąc, żeby nie wydać „z przyszłości”
To jest moment, w którym ludzie najczęściej robią błąd. W słabszym okresie pojawia się presja, żeby „nadrobić” lub „odbić sobie” kosztem planu. Tylko że „odbijanie” zwykle oznacza dalsze pogłębianie problemu w kolejnym miesiącu.
Bezpieczny wariant minimum polega na tym, że w słabym miesiącu wiesz, co działa, nawet jeśli nie wiesz, co będzie za trzy tygodnie.
Plan awaryjny: decyzje zrobione wcześniej
W słabszym miesiącu powinieneś umieć szybko odróżnić wydatki, które można przesunąć, od tych, które psują bezpieczeństwo. Dlatego jeszcze przed startem trudniejszego okresu warto ustalić: które wydatki są „przesuwalne”, a które są „czerwone”.
„Czerwone” to wszystko, co wpływa na zdrowie, bezpieczeństwo, mieszkanie i podstawowe funkcjonowanie. „Przesuwalne” to zwykle część zakupów niebędących nagłymi potrzebami, niektóre subskrypcje, a także wydatki, które nie mają konsekwencji terminowych.
Oszczędzaj na czasie, nie na jakości życia
Cięcia są skuteczne tylko wtedy, kiedy nie niszczą podstaw. W praktyce lepiej czasem ograniczyć wydatki, ale nie zlikwidować niektórych elementów życia. Na przykład zamiast rezygnować z posiłków zdrowych, możesz zmienić plan zakupów i częstotliwość. Zamiast kupować wszystko od razu, możesz przesunąć zakupy na dzień z promocją albo skonsolidować wyjazdy.
To są drobne działania, które nie wyglądają heroicznie, ale robią różnicę w sumie.
Negocjacje, gdy brakuje: lepiej rozmawiać niż milczeć
Jeżeli widzisz, że w słabszym miesiącu nie domkniesz minimum, to lepiej działać wcześniej i rozmawiać z dostawcami lub wierzycielami. Wiele instytucji ma procedury restrukturyzacji, przesunięcia terminu płatności albo czasowego łagodzenia warunków.
To nie jest przyjemne, ale bywa skuteczniejsze niż „przeciąganie”, które kończy się większym kosztem. W budżecie minimum liczy się uniknięcie sytuacji, w której problem rośnie jak śnieżka.
Wydatki niestandardowe: jak wbudować je w minimum
Wydatki niestandardowe są jak kieszonkowy rykoszet: pojawiają się nagle i potrafią zbić budżet nawet wtedy, gdy wszystko szło świetnie. Urodziny, wymiana sprzętu, wizyta u specjalisty, naprawa auta, sezonowe rzeczy dla domu i dzieci. Da się je przewidzieć, choć nie zawsze da się przewidzieć dokładny termin.
Właśnie dlatego minimum nie powinno być tylko sumą „co miesiąc”. Powinno mieć miejsce na cykle.
Uśrednianie rocznych kosztów na miesiące
Popularna metoda brzmi: rozbijasz roczne koszty na miesięczne raty. Oczywiście nie chodzi o to, by tworzyć matematyczny perfekcjonizm. Chodzi o to, żeby w budżecie minimum pojawiły się te rzeczy w wersji uśrednionej.
Na przykład ubezpieczenie roczne rozdzielasz na 12, a większy przegląd lub wydatki sezonowe dzielisz na te miesiące, w których z reguły „wpadają”. Dzięki temu nie musisz w razie czego wyciągać całej kwoty z bufora.
Osobna „skarbonka cyklów”
Możesz prowadzić małą kieszeń budżetową: „cykle i awarie”. W praktyce to kategoria, z której finansujesz wydatki pojawiające się co pewien czas. Nawet jeśli kwota miesięczna jest niewielka, to system sprawia, że większe koszty nie rozwalają planu minimum.
Najważniejsze jest to, żeby skarbonka cyklów nie żyła zbyt długo w ujęciu „przyda się kiedyś”. Jeżeli cykl jest realny i masz go w kalendarzu, to ma być realny także w budżecie.
Kontrola wydatków bez śledzenia każdej złotówki
Nie każdy chce żyć w arkuszach i liczyć drobne przy kasie. Przy nieregularnych dochodach lepiej sprawdzają się mechanizmy, które dają szybki obraz sytuacji, nie zabierając codzienności.
W moim doświadczeniu działały dwa filary: prosty podgląd kategorii i regularna, krótka aktualizacja planu raz w tygodniu lub raz na kilka dni po wpływie.
Prosty podział kategorii: 5 do 7 grup wystarczy
Zamiast mnożyć kategorie, trzymaj się prostego układu. Na przykład: mieszkanie i rachunki, jedzenie i higiena, transport, zdrowie i leki, edukacja i dzieci, spłaty oraz cele i oszczędności. Reszta może być „inne”, ale bez przesady.
Im więcej grup, tym większa pokusa, by rewidować plan codziennie. A to zwykle prowadzi do frustracji. Lepsza jest kontrola w rytmie, który da ci oddech.
Budżet to nie sprawozdanie. To kierunek
Warto pamiętać, że budżet domowy ma pomagać podejmować decyzje, a nie udowadniać, że „wszystko było na 100 procent”. Jeśli w jednym tygodniu przekroczysz transport, a w innym oszczędzisz na jedzeniu, to system działa, o ile cel minimum jest zachowany.
To podejście sprawia, że budżet jest praktyczny. A praktyczny budżet nie zniechęca.
Jak planować cele finansowe, gdy dochody są nieregularne
Wiele osób rezygnuje z planowania celów w chwili, gdy przychody falują. W praktyce jest odwrotnie. Cele są po to, by w dobrym miesiącu mieć sensowny kierunek, a w słabszym miesiącu nie tracić motywacji i sensu działania.
Trzeba tylko dopasować cele do mechanizmu minimum. Jeśli nie ma minimum, cele są tylko obietnicą. Jeśli minimum działa, cele stają się logicznym „kolejnym piętrem”.
Cele krótkie i długie: osobne zasady
Krótki cel, jak remont w mieszkaniu w ciągu kilku miesięcy, wymaga odłożenia określonej kwoty. Długi cel, jak poduszka finansowa czy inwestowanie, wymaga stabilniejszego procesu. W obu przypadkach, jeśli w danym miesiącu dochód spada poniżej progu, nie możesz udawać, że pieniądze i tak się znajdą.
Dlatego w dobrym systemie cele „działają” wtedy, gdy minimum jest bezpieczne. W słabszym miesiącu przestają być priorytetem, ale nie umierają. Po prostu wracają, kiedy znów jest przestrzeń.
Spłaty zobowiązań: jak je włączyć bez zjadania bezpieczeństwa
Spłaty kredytów i zadłużeń w budżecie minimum trzeba traktować podobnie jak rachunki. Jeśli masz raty, one są częścią minimum. Jeżeli masz możliwość nadpłat, to nadpłaty są elementem nadwyżki, nie minimum. Dzięki temu nie rozwalisz bezpieczeństwa w gorszym miesiącu.
W wielu przypadkach nadpłaty mają sens finansowy, ale w budżecie nieregularnym ważniejsza jest stabilność niż nagły sprint.
Typowe błędy przy budżecie minimum i jak ich uniknąć
Da się zaplanować minimum dobrze, a mimo to popełnić błąd w ustawieniach. Najczęściej te błędy nie wynikają z braku wiedzy, tylko z przyzwyczajeń: mieszasz pieniądze, odkładasz decyzje albo liczysz na to, że „jakoś będzie”.
Poniżej kilka pułapek, które widzę u ludzi najczęściej, kiedy dochody są nierówne.
Błąd 1: mieszanie pieniędzy na opłaty i na życie „po drodze”
Jeżeli konto, z którego płacisz rachunki, jest też miejscem na codzienne wydatki, to w słabszym miesiącu pojawia się ryzyko, że pieniądze „na rachunki” zostaną wydane przed terminem. Nawet jeśli robisz to niechcący, skutek jest ten sam.
Rozwiązaniem jest rozdzielenie wpływów na pule: opłaty, życie, bufory. Automatyzacja tej logiki daje największy efekt.
Błąd 2: zbyt optymistyczne minimum
Zdarza się, że minimum jest policzone „na styk”, ale w praktyce po drodze pojawiają się rzeczy typu: awaria sprzętu, wyższa cena zakupów, wyjazd służbowy albo nagły koszt zdrowotny. Jeżeli minimum nie ma bufora, to jeden większy miesiąc „zjada” oszczędności i wracasz do punktu wyjścia.
Tu działa prosta korekta: do sumy minimum dodaj margines. Nawet niewielki, ale konsekwentny.
Błąd 3: brak bufora i oszczędzanie „kiedy się da”
Oszczędzanie „kiedy się da” brzmi rozsądnie, ale w praktyce w słabszych miesiącach zawsze „się nie da”, a w dobrych miesiącach idzie na wydatki. Bufor musi być częścią systemu, a nie dodatkiem.
Jeżeli możesz odłożyć nawet niewielką kwotę, potraktuj to jak automatyczną opłatę. Największa różnica polega na regularności.
Rola informacji: jak odczytywać własne dochody i ich rytm
W nieregularnych dochodach kluczowa jest obserwacja. Dochód nie jest przypadkiem. Nawet jeśli przychodzi falami, zwykle ma przyczynę: harmonogram zleceń, sezonowość, etap projektu, terminy płatności od klientów, prowizje i bonusy.
Jeżeli umiesz zobaczyć ten mechanizm, budżet staje się mniej loterią, a bardziej planem. I to jest ogromna zmiana w odczuciu bezpieczeństwa.
Sezonowość i terminy: zapisz, zanim uciekną z głowy
Warto zrobić prostą tabelę wpływów, nawet jeśli to tylko lista miesięcy z kwotą. Zwykle po kilku miesiącach widać wzór. Ja na przykład zacząłem zauważać, że moje „lepsze” miesiące przychodzą z opóźnieniem w stosunku do czasu, kiedy pracowałem najwięcej. To znaczy, że w planie muszę finansować okresy przed wpływami, a nie po nich.
Jeśli pracujesz w branży, gdzie są sezonowe zamówienia, ta obserwacja będzie twoim kompasem.
Opóźnienia płatności: traktuj je jak stały koszt ryzyka
Opóźnienia w dochodach to nie zawsze twoja wina. Czasem klient płaci później, czasem trwa rozliczenie, czasem jest spór. Budżet minimum musi zakładać możliwość, że wpływy będą przesunięte.
To kolejny argument za buforem. Bez niego opóźnienia są jak dziura w dachu: przez chwilę nie widać, ale w końcu pada do środka.
Bezpieczny wariant minimum w praktyce: przykładowy model podziału
Żeby łatwiej to sobie wyobrazić, poniżej masz przykładowy model podziału pieniędzy w układzie, który nie wymaga skomplikowanej księgowości. To nie jest jedyna słuszna wersja. Chodzi o schemat, który możesz dopasować do swojej sytuacji.
Załóżmy, że Twoje policzone minimum (opłaty podstawowe + koszty życia) wynosi 3200 zł na miesiąc. Wypłaty są nieregularne, więc czasem wpadnie 3500 zł, a czasem 2500 zł.
Przykład podziału wpływu
| Etap | Co robisz z pieniędzmi | Cel |
|---|---|---|
| Po wpływie | Przelew na opłaty podstawowe w wysokości minimum (3200 zł) albo tyle, ile pozwala wpływ | Bezpieczeństwo i brak zaległości |
| Gdy jest nadwyżka ponad minimum | Podział na bufory i cele (np. 60% bufory, 40% cele) | Budowanie poduszki i planu na przyszłość |
| W słabszym miesiącu | Zero nadpłat i cięcia kategorii „przesuwalne” | Trzymanie bezpieczeństwa, nie gonienie strat |
W tym modelu najważniejsze jest, że minimum nie znika. Jeśli miesiąc jest słaby, nadwyżki po prostu nie ma. A jeśli miesiąc jest dobry, system automatycznie przekłada nadwyżkę na bezpieczeństwo i cele.
Plan wdrożenia: jak przejść od chaosu do stabilności w kilka kroków
Najtrudniejsze bywa nie samo policzenie wydatków, tylko rozpoczęcie. Chaos finansowy ma tendencję do trwania, bo każdy dzień odkładania decyzji dokłada stresu. Dlatego warto wdrożyć plan etapami, zamiast próbować zmienić wszystko naraz.
Poniżej masz ścieżkę, która zwykle działa spokojnie i bez rewolucji w codzienności.
Krok 1: zrób „inwentaryzację” w jeden wieczór
Spisz stałe koszty z ostatnich faktur i zobowiązań. Potem wypisz koszty życia: jedzenie, higiena, transport, zdrowie. Na koniec dodaj te wydatki, które przychodzą cyklicznie, nawet jeśli nie co miesiąc.
Nie musi być idealnie. Ma być realistycznie. Jeśli brakuje ci danych, przyjmij ostrożne wartości i poprawisz je po miesiącu obserwacji.
Krok 2: ustaw minimalną wersję budżetu i potraktuj ją jak granicę bezpieczeństwa
Ustal kwotę minimum i zaplanuj, że w pierwszej kolejności idą opłaty. Reszta pieniędzy nie jest „wolna” w sensie dowolnym, dopóki minimum nie jest zabezpieczone. To bardzo ważna zmiana w logice wydatków.
Jeżeli masz możliwość, uruchom automatyczne przelewy. Jeśli nie masz, zrób to manualnie w pierwszym dniu po wpływie.
Krok 3: wprowadź bufor, nawet mały, i ujednolić zasady jego zasilania
Bufor ma być stałym elementem, a nie efektem „co zostało”. Nawet jeśli zaczynasz od niewielkiej kwoty, system zacznie działać. Potem zawsze możesz zwiększać kwotę, gdy budżet minimum staje się pewniejszy.
W praktyce bufor staje się psychologiczną kotwicą: wiesz, że jedna przeszkoda nie rozwala całej układanki.
Krok 4: korekta raz na kilka tygodni, a nie po każdej większej wydatku
W nieregularnych dochodach łatwo wpaść w ciągłe sprawdzanie. Lepiej zrobić krótką aktualizację po wpływach lub raz na kilka tygodni. Sprawdzasz tylko najważniejsze rzeczy: czy minimum było zabezpieczone, ile jest w buforze, czy cele są finansowane zgodnie z planem.
Reszta kategorii może być sprawdzana rzadziej. Nie po to budujesz system, żeby codziennie podejmować te same decyzje na nowo.
Odpowiedź na stres: jak budżet minimum uspokaja głowę
Budżet to liczby, ale jego działanie jest emocjonalne. W stresie ludzie podejmują decyzje impulsywnie, bo w mózgu trwa tryb „zagrożenie”. Gdy dochód jest nieregularny, zagrożenie pojawia się częściej. Minimum i bufor zmniejszają częstotliwość alarmów.
Ja to czułem dość wyraźnie. Kiedy zacząłem pilnować minimum, przestałem codziennie kalkulować w głowie „czy starczy”. Zamiast tego sprawdzałem system i wiedziałem, że nawet jeśli przyjdzie słabszy miesiąc, to dom nie zsunie się z krawędzi.
Poczucie kontroli zamiast ciągłego liczenia
Nie chodzi o to, żeby mieć pełną przewidywalność. Chodzi o to, żeby wiedzieć, co zrobisz w gorszym scenariuszu. To jest największy plus budżetu opartego na minimum. Wiesz, co jest priorytetem, i wiesz, co masz odpuścić bez poczucia, że rezygnujesz z życia.
W efekcie trudne miesiące przestają być katastrofą. One stają się testem systemu, a system jest po to, żeby przechodził takie próby.
Jak dopinać szczegóły, gdy życie zmienia plan
Domowy budżet minimum nie jest dokumentem raz na zawsze. Życie wchodzi i miesza: zmiana pracy, dziecko, nowe zobowiązania, remont, zmiana kosztów usług. System ma być na tyle elastyczny, żeby dało się go aktualizować bez rozsadzania całej konstrukcji.
Dlatego w planie warto zostawić miejsce na korekty i nie robić z niego projektu na wieczność.
Aktualizacja minimum, gdy zmieniają się koszty życia
Jeżeli czynsz wzrósł, rachunki poszły w górę albo pojawiły się nowe stałe wydatki, to minimum wymaga rewizji. Nie czekaj do momentu, gdy budżet przestanie działać. Zrób korektę, gdy zmiana jest jeszcze przewidywalna.
Przy nieregularnych dochodach im wcześniej dopasujesz minimum do rzeczywistości, tym mniej bolesne będą korekty.
Korekta zasad nadwyżki w zależności od sytuacji
Gdy sytuacja w pracy się poprawia, możesz włączać większe wsparcie dla celów. Gdy jest gorzej, nadwyżka znika i wracasz do stabilizacji. To jest normalny rytm, a nie porażka.
Najważniejsze jest to, że nadwyżka nie wpływa na to, czy minimum jest zabezpieczone.
Bezpieczny wariant minimum jako proces, nie jednorazowe zadanie
Gdy dochody są nieregularne, budżet nie może być tylko planem na kartce. Musi stać się procesem, który działa w dobrym i słabym miesiącu. Minimum jest twoją kotwicą, bufory są amortyzacją, a nadwyżka jest wtedy, gdy rzeczywiście możesz pozwolić sobie na więcej.
Jeśli miałbym to ująć najprościej: najpierw zabezpieczasz podstawy, potem budujesz spokój na przyszłość, a dopiero na końcu pojawia się przestrzeń na cele i przyjemności. Taki układ nie usuwa trudności z życia, ale przestaje je mnożyć. Dzięki temu masz szansę przejść przez słabsze okresy bez poczucia, że znów musisz zaczynać od zera.
I choć to brzmi jak plan dla kogoś „ogarniającego wszystko”, to tak naprawdę jest to plan dla ludzi z realnym życiem: rachunkami, wahaniami, opóźnieniami i normalnymi emocjami. Dobre minimum nie jest chłodną matematyką. To po prostu sposób, żeby dom nie tracił stabilności wtedy, gdy pieniądze nie przychodzą w równym czasie.
Gdy wdrożysz ten mechanizm, zauważysz, że w Twoim miesiącu pojawia się coś rzadkiego: przewidywalny spokój. A spokój w finansach domowych to nie luksus. To warunek, żeby działać, planować i wracać do równowagi nawet po trudniejszych falach dochodów.